Tu crédito no es solo un número en un informe: es un motor invisible que impulsa tus sueños y tus oportunidades.
Qué es tu crédito como reputación financiera
El crédito se define como la capacidad de endeudarse ante una entidad, ya sea un banco, una tienda o una fintech. Pero va más allá: tu crédito también es la reputación financiera que tienen los prestamistas sobre tu confiabilidad para pagar.
Para comprenderlo mejor, conviene desglosar tres elementos clave:
- Historial crediticio: registro de créditos, tarjetas y pagos.
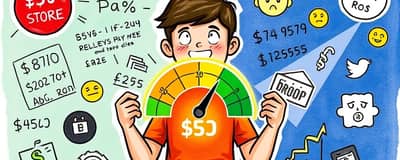
- Puntuación o score de crédito: número que resume tu riesgo de impago.
- Informe de crédito: detalle de cuentas, límites, saldos y consultas.
En conjunto, forman tu patrimonio invisible, un activo intangible con impacto real en tus finanzas.
La importancia de tu crédito en la vida diaria y tu patrimonio
Un buen crédito abre puertas y reduce costos en múltiples aspectos de tu vida:
- Aprobación y límite de tu tarjeta de crédito.
- Condiciones para alquilar un departamento.
- Tasas de interés y plazos de préstamos hipotecarios o de auto.
- Costo de seguros de hogar, auto o vida.
- Oportunidades laborales en posiciones financieras.
Además, un crédito sano te ayuda a financiar proyectos de alto valor, como una vivienda o estudios de posgrado, transformando ingresos futuros en oportunidades presentes. Sin embargo, un mal uso puede derivar en deudas crónicas y altos intereses que bloquean tu ahorro.
El crédito como palanca de crecimiento
Para personas y familias, el crédito funciona como un catalizador:
• Permite adquirir activos de alto valor (vivienda, auto, educación) sin esperar años de ahorro.
• Fortalece el presupuesto familiar al adelantar metas, siempre que la cuota sea sostenible.
En el ámbito empresarial, mantiene un flujo de caja regular y facilita la expansión:
• Optimiza la liquidez y reduce el riesgo de impagos.
• Aumenta la capacidad de escalar sin sacrificar el control.
En ambos casos, un crédito bien gestionado se convierte en un motor de crecimiento económico y personal.
Cómo cultivar y fortalecer tu crédito
Construir un buen crédito requiere disciplina y planificación. Organismos de educación financiera recomiendan:
- Entender cuándo es realmente necesario y destinarlo a gastos que aporten valor.
- Definir el objetivo del crédito antes de solicitarlo: monto, plazo y uso.
- Planificar el pago, analizando ingresos, gastos y estabilidad laboral.
- Evaluar tasas de interés y condiciones en diferentes entidades.
- Elegir la herramienta adecuada según tus necesidades: tarjeta, préstamo o crédito hipotecario.
Además, hay hábitos concretos que consolidan un historial positivo:
- Pagar siempre a tiempo o antes de la fecha límite.
- Mantener saldos por debajo del 30–40 % del límite.
- Evitar sobreendeudarte: no dedicar más del 30–40 % de tus ingresos a cuotas.
- Conservar cuentas abiertas para mostrar un historial largo y estable.
- Usar el crédito de forma planificada, no para cubrir déficit crónicos.
Para elegir el producto adecuado, compara las características de cada tipo de crédito:
Cómo proteger tu crédito de riesgos y errores
Incluso un crédito sólido puede verse amenazado por imprevistos. Para resguardarlo, sigue estas pautas:
Revisión periódica de tu informe de crédito para detectar errores o actividades sospechosas. En muchos países puedes solicitarlo gratuitamente una vez al año.
Activar alertas de movimiento en tus tarjetas y cuentas, para recibir notificaciones de transacciones inusuales.
Ante un retraso inevitable, comunica al prestamista y negocia una reestructuración de pagos antes de caer en mora.
Evitar la tentación de multiplicar solicitudes de crédito: cada consulta puede reducir tu score si es excesiva.
Finalmente, si enfrentas un fraude o robo de identidad, actúa rápido: bloquea tarjetas, presenta denuncias y solicita un reporte especial en burós de crédito.
Con estas medidas, consolidarás un activo sólido y protegido que trabajará a tu favor durante toda tu vida financiera.